Puertos al límite: buques más grandes y poca inversión
noviembre 10, 2026
Escrito por: Felipe
El más reciente informe de Clarksons Research revela una peligrosa asimetría entre la oferta de muelles y la flota naval: mientras el comercio marítimo avanza hacia los 14.500 millones de toneladas hacia 2030, la congestión fondeada iguala niveles de pandemia y la transición verde exige un nuevo estándar técnico.
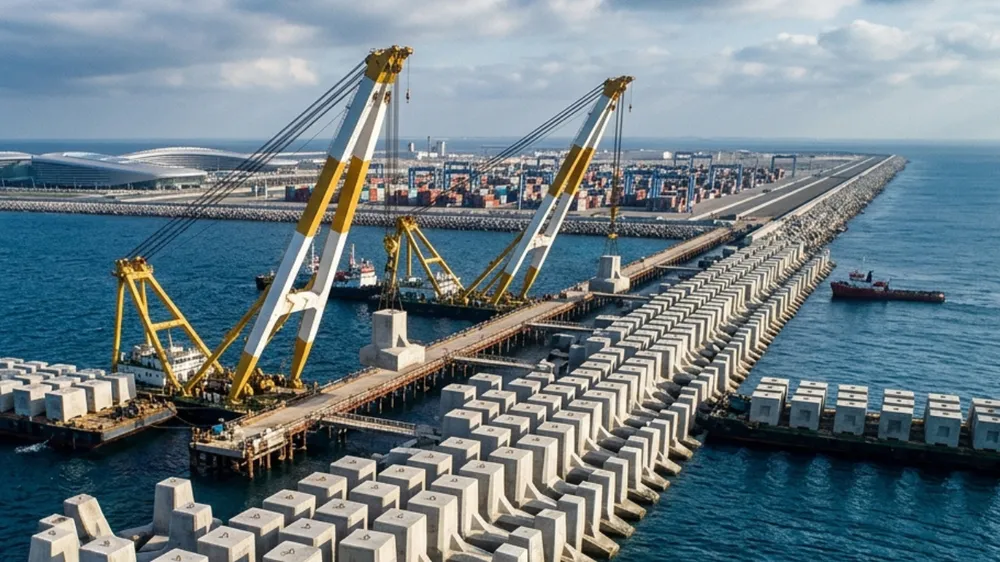
La infraestructura portuaria global ingresó en una fase de tensión estructural donde la velocidad de adaptación de los terminales terrestres no logra emparejar el ritmo de transformación de la flota mercante internacional.
Según los datos consolidados en la última edición del reporte Shipping Intelligence Weekly de la consultora británica Clarksons Research, apenas uno de cada diez puertos a nivel global está ejecutando actualmente proyectos de ampliación de su infraestructura física.
El dato adquiere gravedad analítica al contrastarse con la magnitud del sistema logístico: en el planeta operan cerca de 6.200 puertos que concentran más de 5 millones de recaladas comerciales cada año. De este universo, la actividad se encuentra fuertemente centralizada: Asia canaliza el 45% del tonelaje marítimo global y apenas los 100 principales recintos del mundo absorben el 42% del movimiento total. Que únicamente un 10% de las instalaciones esté expandiendo sus obras civiles evidencia que la gran mayoría de los enclaves de transferencia opera al límite de su diseño, dependiendo de ganancias marginales de productividad operativa en lugar de ganar holgura de atraque.
El salto del 20% en eslora y la presión por tonelaje hacia 2030
La presión sobre la cadena logística se origina en una doble tracción: un volumen comercial en expansión sostenida y embarcaciones significativamente más grandes y complejas de operar:
Escalada de volúmenes físicos: Desde 2020, el comercio marítimo ha incorporado cerca de 1.000 millones de toneladas métricas adicionales. Las proyecciones de Clarksons estiman que la demanda global alcanzará los 14.500 millones de toneladas hacia 2030.
El segmento portacontenedor: Para 2026, los flujos contenerizados cerrarán con un incremento proyectado del 4,2%, movilizando 233 millones de TEUs, con una curva ascendente que romperá la barrera de los 250 millones de TEUs en 2028.
El desafío del gigantismo naval: Los buques que hoy conforman la cartera de pedidos de los astilleros (orderbook) tienen una eslora promedio de 263 metros, lo que representa un salto dimensional de aproximadamente 20% respecto del tamaño medio de la flota operativa actual.
Este gigantismo no solo exige mayor longitud de muelle: demanda calados más profundos en canales de acceso y dársenas de maniobra, mayores alturas bajo grúa pórtico y patios traseros con capacidad de absorción masiva para evitar que una sola recalada colapse las puertas de acceso terrestre.
Al desmenuzar las implicancias que este desbalance acarrea para la regularidad de los tránsitos y las cadenas de suministro mundiales, analistas de la industria marítima subrayaron la persistencia de la saturación náutica.
«El comercio marítimo no solo está creciendo en volumen bruto, sino que está mutando cualitativamente. Cuando los nuevos buques en construcción son un 20% más largos que la flota existente y solo el 10% de los puertos amplía sus muelles, los cuellos de botella son inevitables. Aunque los tiempos de espera en rada han mejorado 11 horas respecto a los peores picos del confinamiento internacional, la proporción de buques obligados a esperar fondeados ha regresado a niveles comparables con los de la crisis sanitaria», destacaron analistas de inteligencia portuaria de Clarksons Research.
El triple frente: dragado, descarbonización y corredores marítimos verdes
El desafío de capital (capex) para los operadores portuarios no se limita a vaciar hormigón armado o dragar fondos marinos; coincide en el tiempo con la exigencia regulatoria y comercial de la transición energética. Hoy los terminales compiten no solo por calado y metros lineales de frente de atraque, sino por disponibilidad de infraestructura limpia:
Actualmente, más de 400 puertos alrededor del mundo ya cuentan con sistemas de conexión eléctrica a tierra (cold ironing u Onshore Power Supply) en operación o en fase de despliegue, permitiendo a los buques apagar sus motores auxiliares durante la faena. En paralelo, más de 300 terminales han habilitado capacidad de abastecimiento (bunkering) de gas natural licuado (GNL), al tiempo que se encuentran en diseño o ejecución 75 corredores marítimos verdes para dar servicio a naves propulsadas por metanol, amoníaco y baterías.
La advertencia de Clarksons marca una línea divisoria para la competitividad del comercio exterior: aquellos recintos portuarios que no sincronicen sus dragados y equipamiento con la nueva escala de 263 metros de eslora promedio, y que simultáneamente posterguen su reconversión energética, quedarán relegados a la condición de terminales secundarios o alimentadores (feeders), mientras el tráfico intercontinental se consolidará en un selecto club de megapuertos de aguas profundas.
Si te gustó...¡Compártelo!