El mercado inmologístico evoluciona hacia centros más especializados
septiembre 22, 2026
Escrito por: Felipe
El e-commerce y las nuevas exigencias de operación reconfiguraron la demanda por bodegas, con mayor peso de conectividad, estándar, tecnología y flexibilidad.
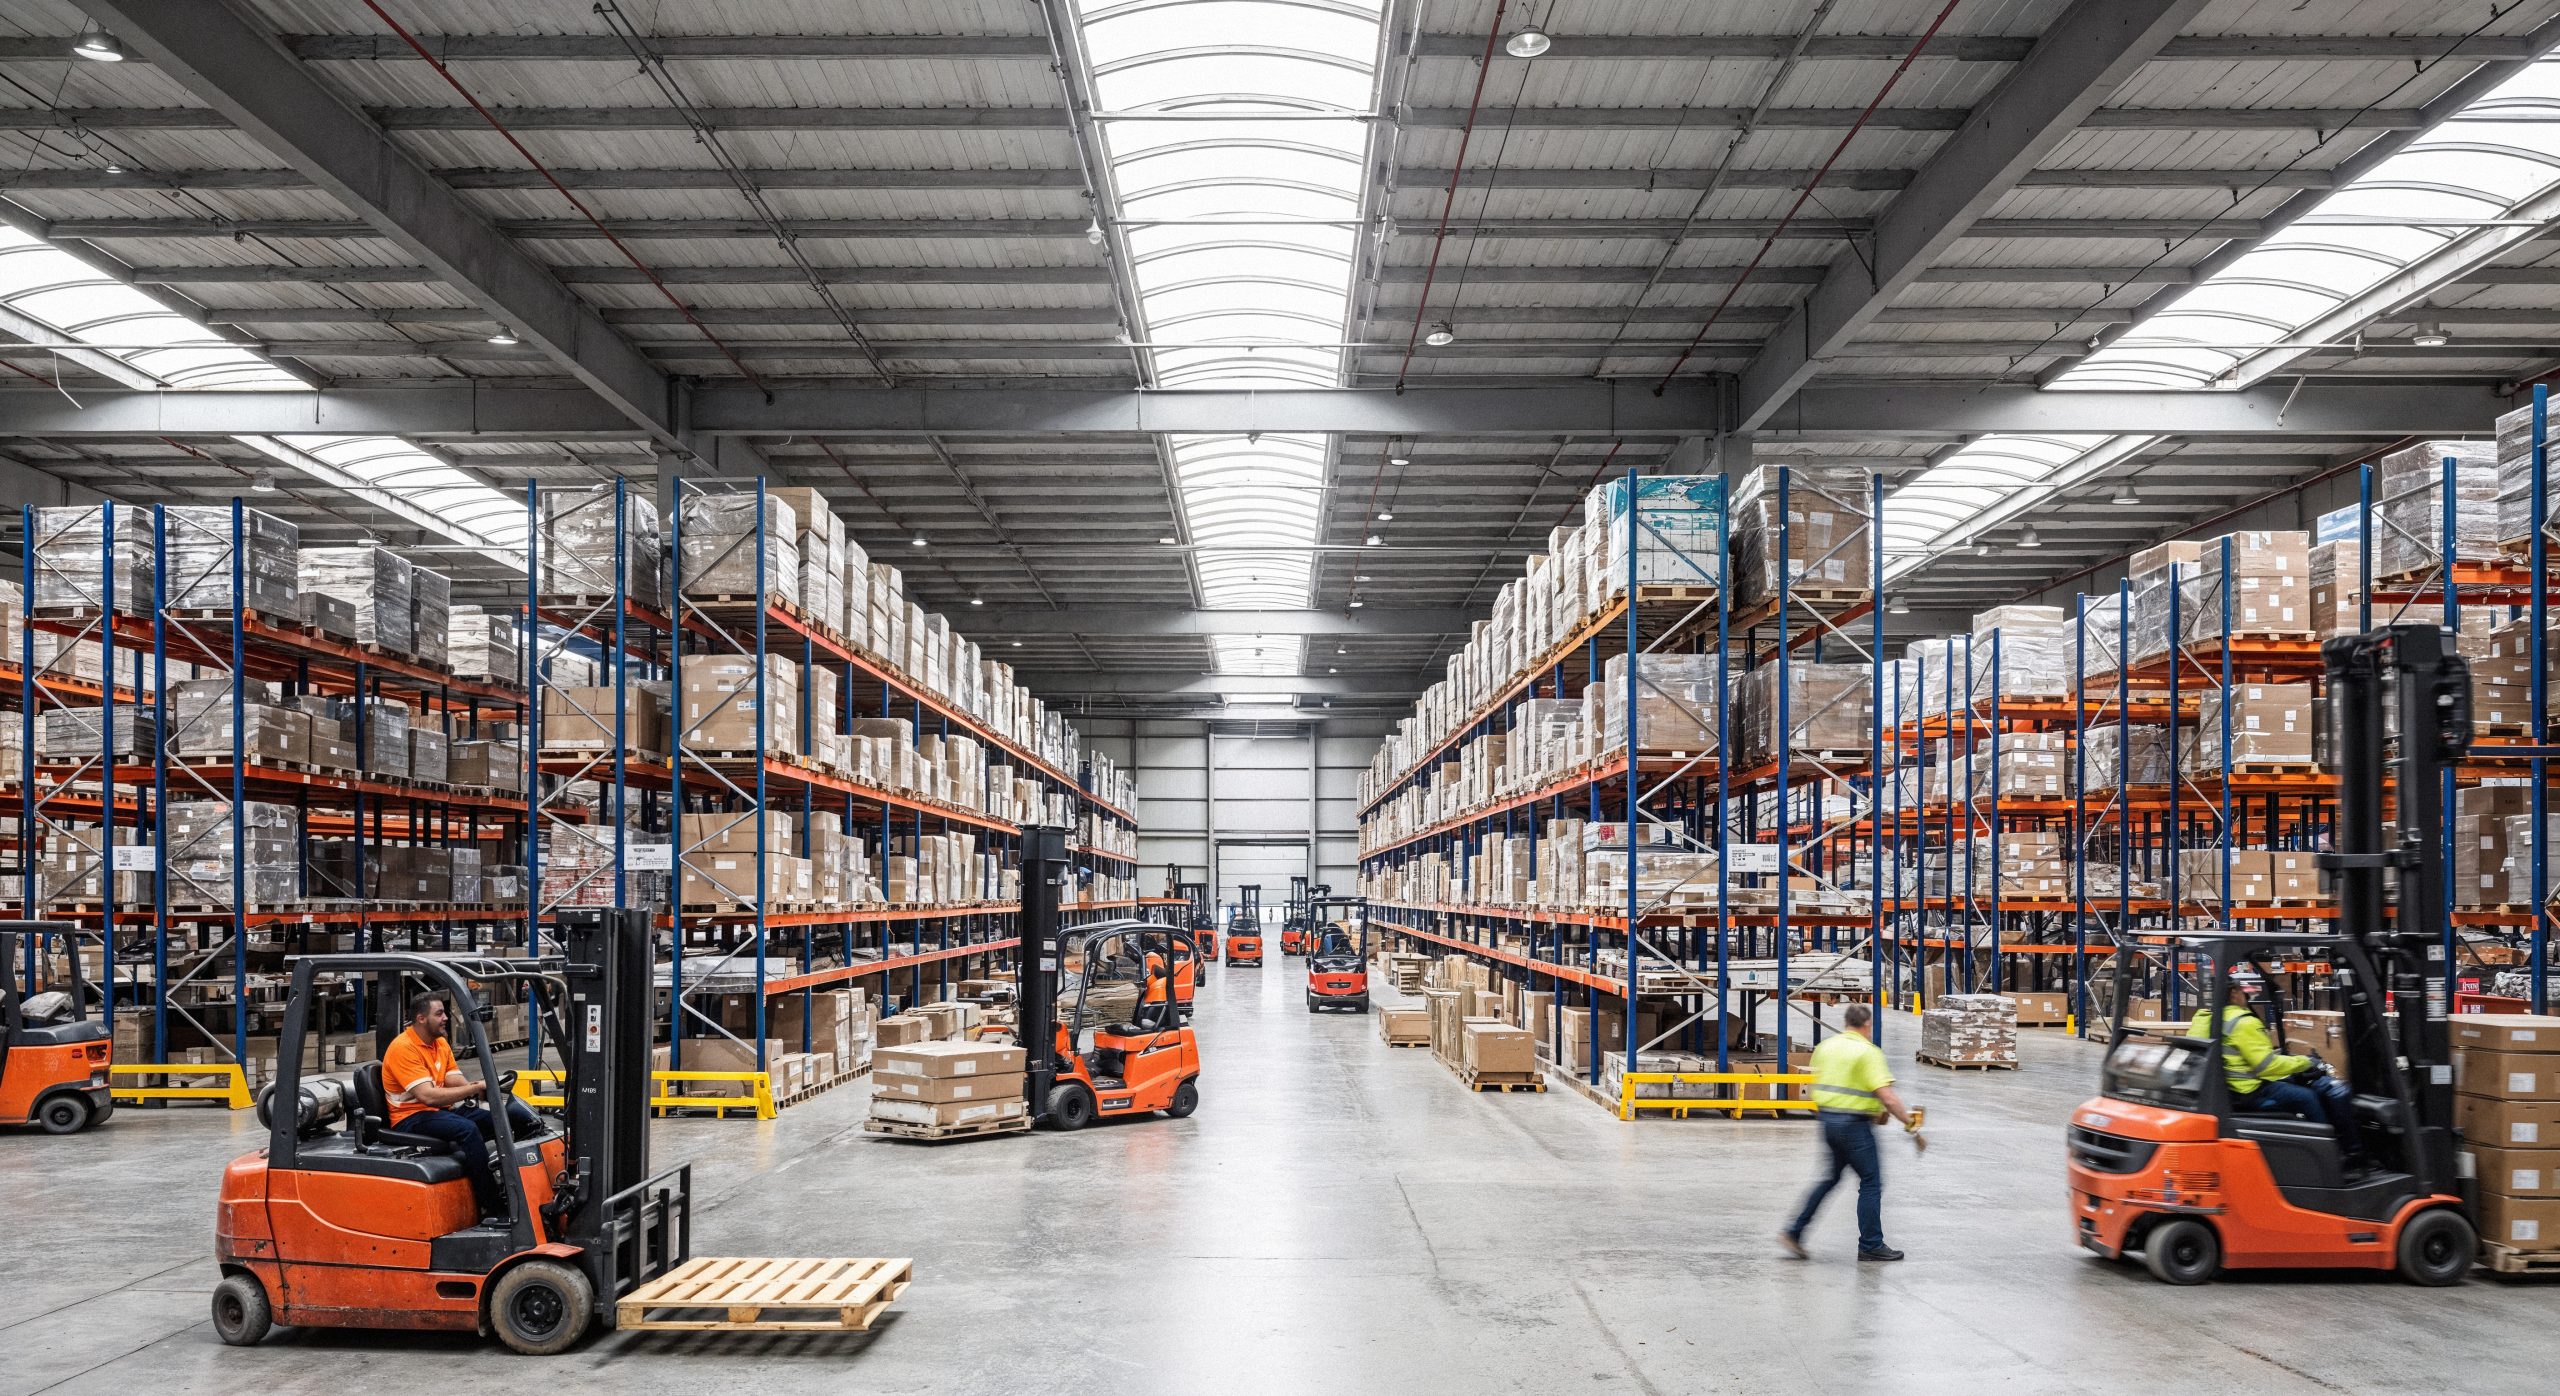
La transformación del consumo, el avance del comercio electrónico y las nuevas exigencias de distribución han modificado la demanda por infraestructura inmologística en Chile. El mercado pasó de buscar superficie disponible a requerir centros capaces de sostener operaciones más exigentes.
Del shock del e-commerce a un mercado en reequilibrio
La pandemia marcó un punto de inflexión para el sector inmologístico. El cambio en los hábitos de compra impulsó fuertemente el comercio electrónico y obligó a concentrar inventarios en centros de distribución estratégicos.
Desde la perspectiva de José Adolfo Inzunza Solís, Consultor Senior y Gerente de Operaciones & Logística, este proceso estableció un hito decisivo: «Sin duda en Chile hay un antes y un después de la pandemia en relación a la evolución del mercado inmologístico», señala Inzunza.
Por su parte, Jorge Ignacio Osses Reyes, Subgerente de Logística en Mosaico, identifica un momento de reequilibrio tras el shock inicial y la normalización posterior. Al cierre de 2025, la vacancia bajó a 5,15% con una absorción que superó los 155.000 m².
El ejecutivo sostiene que el cambio más relevante es cualitativo, pues la demanda requiere infraestructura para operaciones omnicanal. «El e-commerce, que cerró 2025 con un alza real sobre 9% y ventas cercanas a US$10.000 millones —su nivel más alto histórico—, es el motor estructural detrás de ese cambio», afirma.
Ubicación, estándar y flexibilidad ganan peso
En este nuevo escenario, la conectividad resulta clave para responder a entregas en 24 horas y ventanas AM/PM. Los costos de distribución concentrados en la última milla hacen que la localización estratégica de los centros sea una prioridad operacional absoluta.
La calidad constructiva también gana terreno, desplazando la vacancia hacia las instalaciones clase B, mientras la absorción de bodegas premium o clase A se consolida. Altura libre, resistencia al fuego, andenes y resistencia de pisos inciden directamente en la productividad.
Asimismo, la infraestructura tecnológica actual se ha convertido en un requisito básico para los recintos. Los espacios deben estar preparados para soportar sistemas WMS, radiofrecuencia y automatización. «En simple: hoy se arrienda una plataforma operativa, no cuatro paredes», resume Osses.
Nuevos proyectos: concentración, especialización y reemplazo
Las decisiones de inversión registran una alta concentración geográfica. El pipeline contempla cerca de 388.000 m² en construcción y más de 650.000 m² aprobados, principalmente en las zonas Poniente y Norponiente de Santiago debido a su conectividad.
Se observa además un crecimiento de proyectos build-to-suit diseñados a la medida de los procesos del cliente. En paralelo, la vacancia observada en activos antiguos fomenta la renovación hacia instalaciones de mejor estándar antes que la simple expansión.
En materia de continuidad operacional, Inzunza señala la importancia de respaldar el funcionamiento ante emergencias. Los proyectos incorporan sistemas de energía auxiliar, fuentes renovables y la nueva normativa antisísmica tanto en la obra gruesa como en estructuras de almacenamiento.
Más tecnología y mayores exigencias en el diseño
Los mayores estándares operacionales elevan los costos de desarrollo. Inzunza advierte que el valor por metro cuadrado aumenta por la incorporación de medidas destinadas a resguardar el patrimonio, como accesos controlados y mayor altura para maximizar el almacenamiento vertical.
Por su parte, Osses plantea que la tecnología y la sostenibilidad son hoy condiciones de entrada básicas. La automatización exige recintos bien diseñados, mientras que las certificaciones ambientales como LEED y criterios ESG inciden en la valorización del activo.
Estas soluciones se traducen en eficiencia energética, mejor aislamiento y un menor consumo global. «Para un operador esto se traduce en menor costo por metro cuadrado operado y en cumplir las exigencias ambientales de nuestros propios clientes», sostiene Osses.
El desafío de llevar la infraestructura hacia la última milla
El crecimiento inmologístico ha desplazado proyectos fuera del perímetro urbano de Santiago. Inzunza señala que este alejamiento exige resolver la conectividad con las principales autopistas para atender eficientemente las dinámicas del comercio electrónico hacia los centros urbanos.
Desde la perspectiva del consumo, tres de cada cuatro chilenos compran online y prefieren el despacho a domicilio. Osses enfatiza que responder a estas expectativas requiere enfrentar la congestión urbana, restricciones de horario y la escasez de suelo logístico.
Por ello, los grandes centros de la periferia deben convivir con recintos más pequeños y cercanos a la ciudad. La falta de suelo céntrico y la brecha tecnológica en pymes representan los principales desafíos para mantener una red logística ágil.
El mercado combina la demanda del comercio digital con la necesidad de infraestructura adaptada. Para Osses, el reto está en articular suelo urbano disponible, activos de alto estándar y adopción tecnológica para evitar que la última milla permanezca tensionada.
Si te gustó...¡Compártelo!